

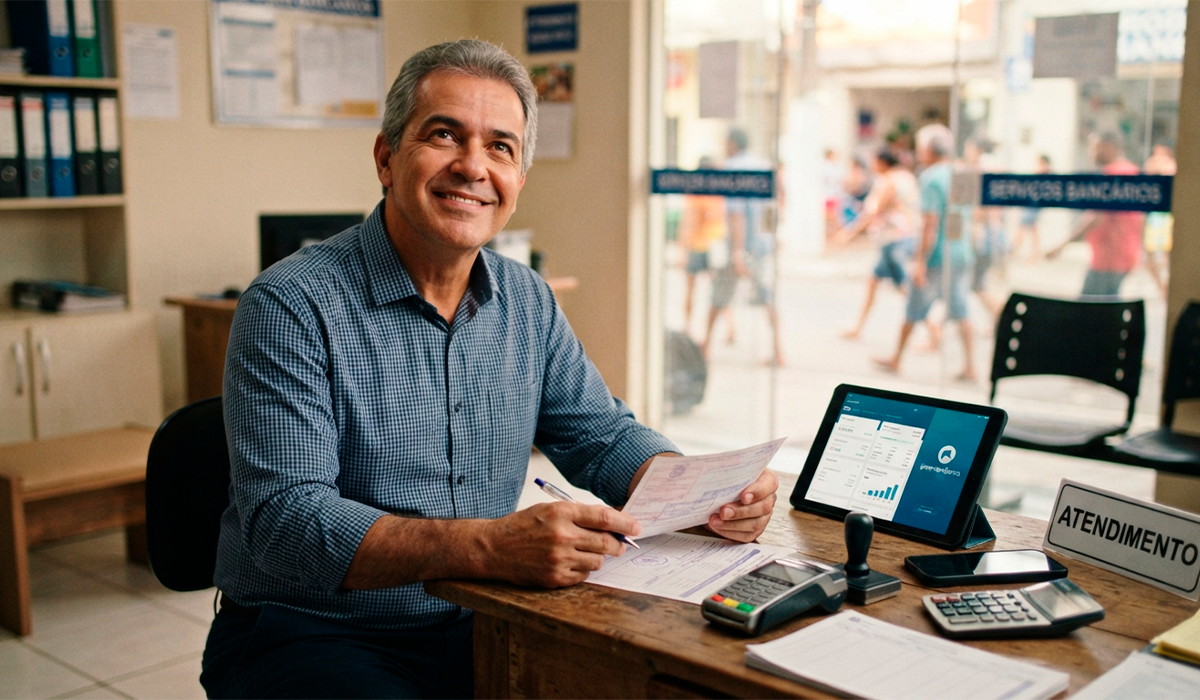
O mercado de distribuição de crédito passa por transformações profundas impulsionadas pela digitalização das relações de consumo. Historicamente, o modelo tradicional de correspondente bancário (Corban) sustentou a captação e expansão do crédito no Brasil através de redes de atendimento capilarizadas. No entanto, o avanço tecnológico e a busca por margens mais sustentáveis colocam uma questão central para os empreendedores do setor: quando e como dar o próximo passo rumo à digitalização e à autonomia operacional?
Inspirado nas discussões trazidas pelo podcast do Banco SEMEAR, o debate sobre a evolução de Corban para uma estrutura com traços de fintech evidencia que o segredo não está em recriar a roda — ou em virar um banco do zero —, mas sim em saber tracionar a operação com a infraestrutura certa.
Os limites do modelo puramente tradicional
Operar exclusivamente como intermediário convencional traz desafios operacionais conhecidos, como a alta dependência de repasses de margens, o custo de estruturação de equipes comerciais extensas e a restrição de autonomia sobre a ponta final do cliente.
Para líderes e donos de promotoras que já contam com uma base consolidada e conhecimento profundo do canal de crédito, o gargalo deixa de ser a captação de clientes e passa a ser a eficiência e a retenção. É exatamente nesse ponto que a evolução para um formato digital deixa de ser um luxo e se torna uma necessidade estratégica.
O papel do CaaS (Credit as a Service) nessa transição
Criar uma instituição financeira completa exige capital regulatório massivo, conformidade e tempo de homologação extensos. Contudo, a tecnologia moderna resolve esse impasse por meio do CaaS (Credit as a Service).
Através de uma infraestrutura modular baseada em APIs robustas, o correspondente ou a promotora pode plugar produtos financeiros customizados sob a sua própria marca (white-label), assumindo o controle da jornada sem a burocracia regulatória de abrir uma instituição financeira tradicional:
- Autonomia: gestão própria da experiência do usuário e do relacionamento contínuo com a base.
- Escalabilidade operacional: capacidade de processar volumes maiores de crédito com custos marginais reduzidos.
- Diversificação de receitas: monetização direta sobre as operações originadas, indo além da comissão tradicional de repasse.
Dando o próximo passo com segurança
Evoluir o modelo de negócio exige planejamento, governança e a escolha de um parceiro de infraestrutura bancária que entenda as dores reais do canal de distribuição de crédito.
Nosso ecossistema apoia essa jornada oferecendo a robustez necessária para que players do mercado transformem sua capilaridade em uma operação digital moderna, ágil e preparada para o futuro. Fale conosco e consulte informações.